
İstanbul’da yaşanan sel ve su baskınlarının ardından araçları zarar gören vatandaşların sigorta süreçleri yeniden gündeme geldi. Özellikle su altında kalan araçlarda oluşan motor ve elektronik sistem hasarları, kasko poliçelerinin kapsamı, hasar tespit süreci ve sigorta şirketlerinden alınabilecek tazminatın koşulları merak konusu oldu.
İstanbul ve çevre illerde sağanak ve sel etkili oldu
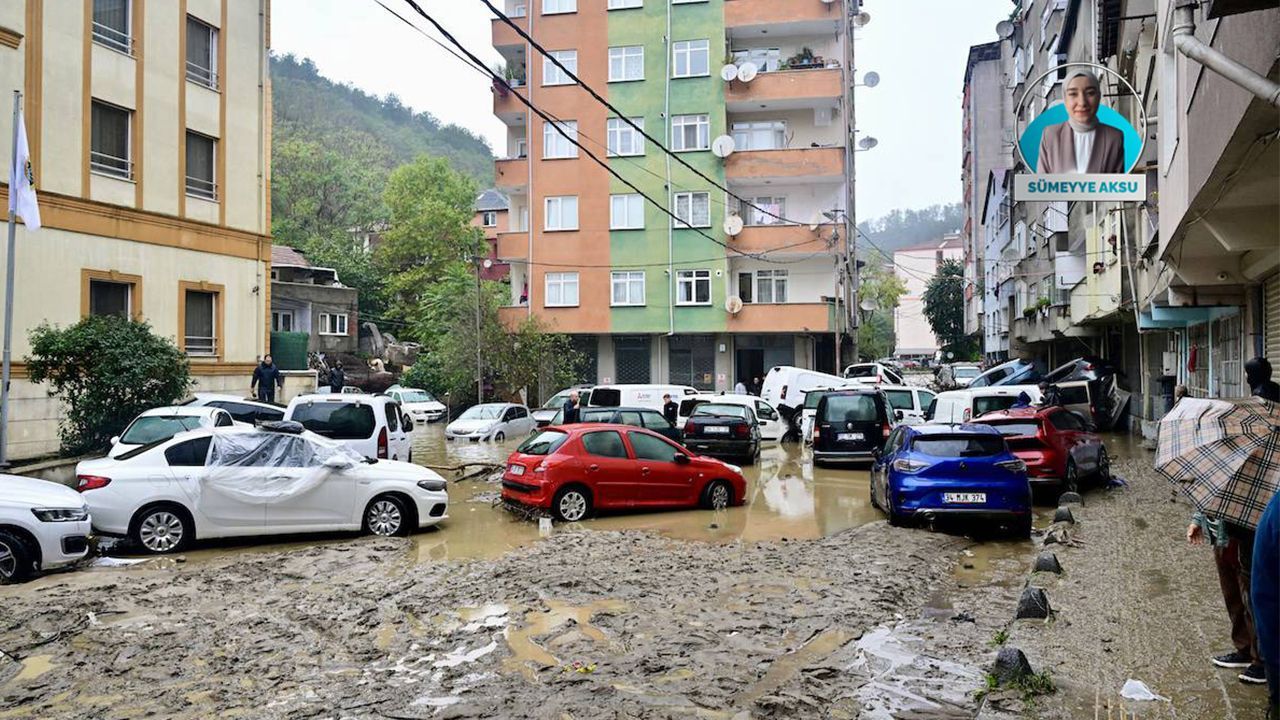
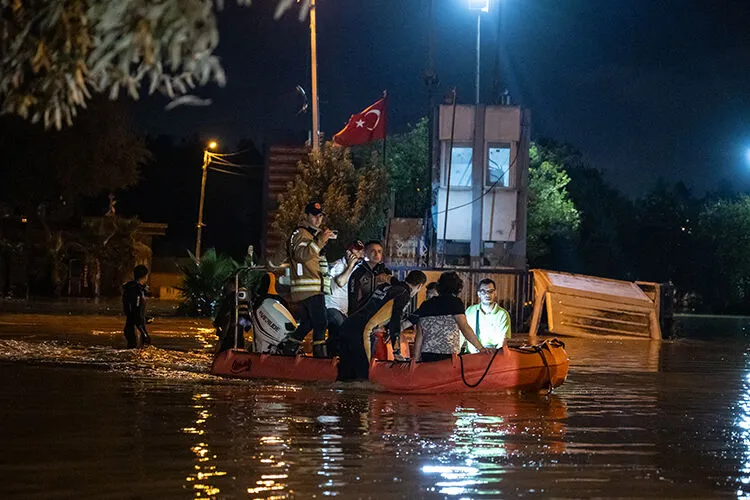
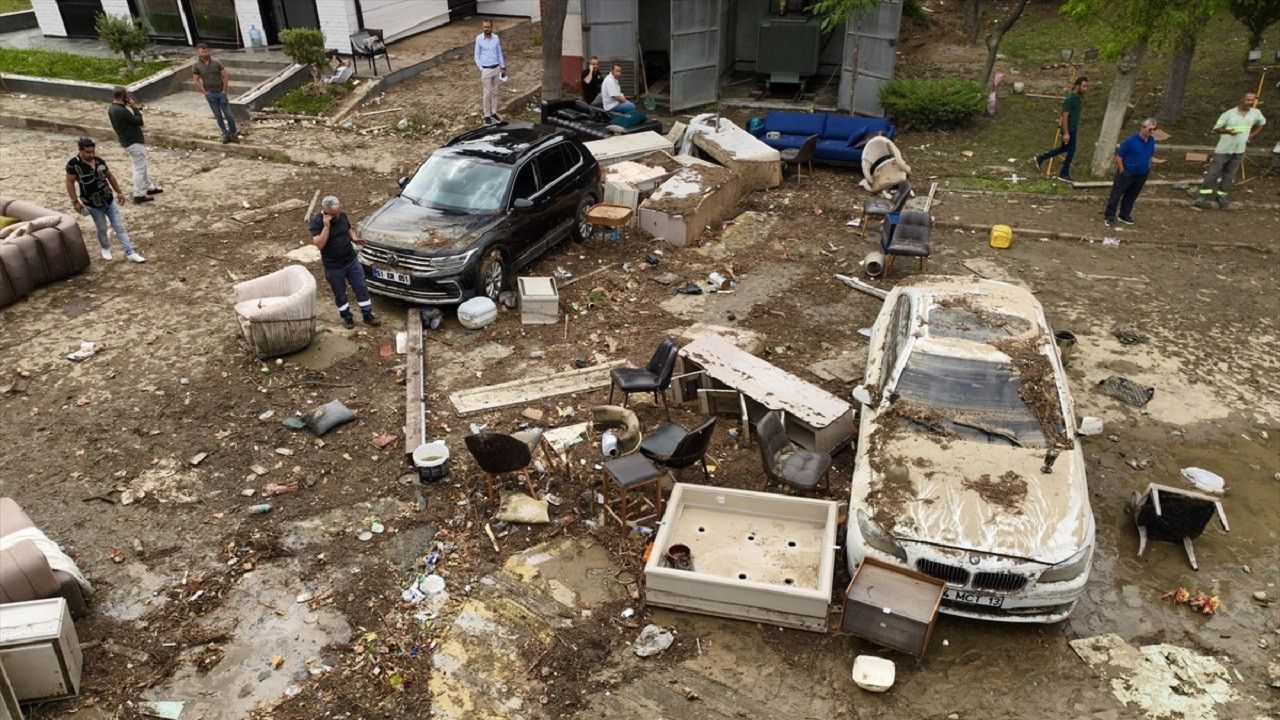
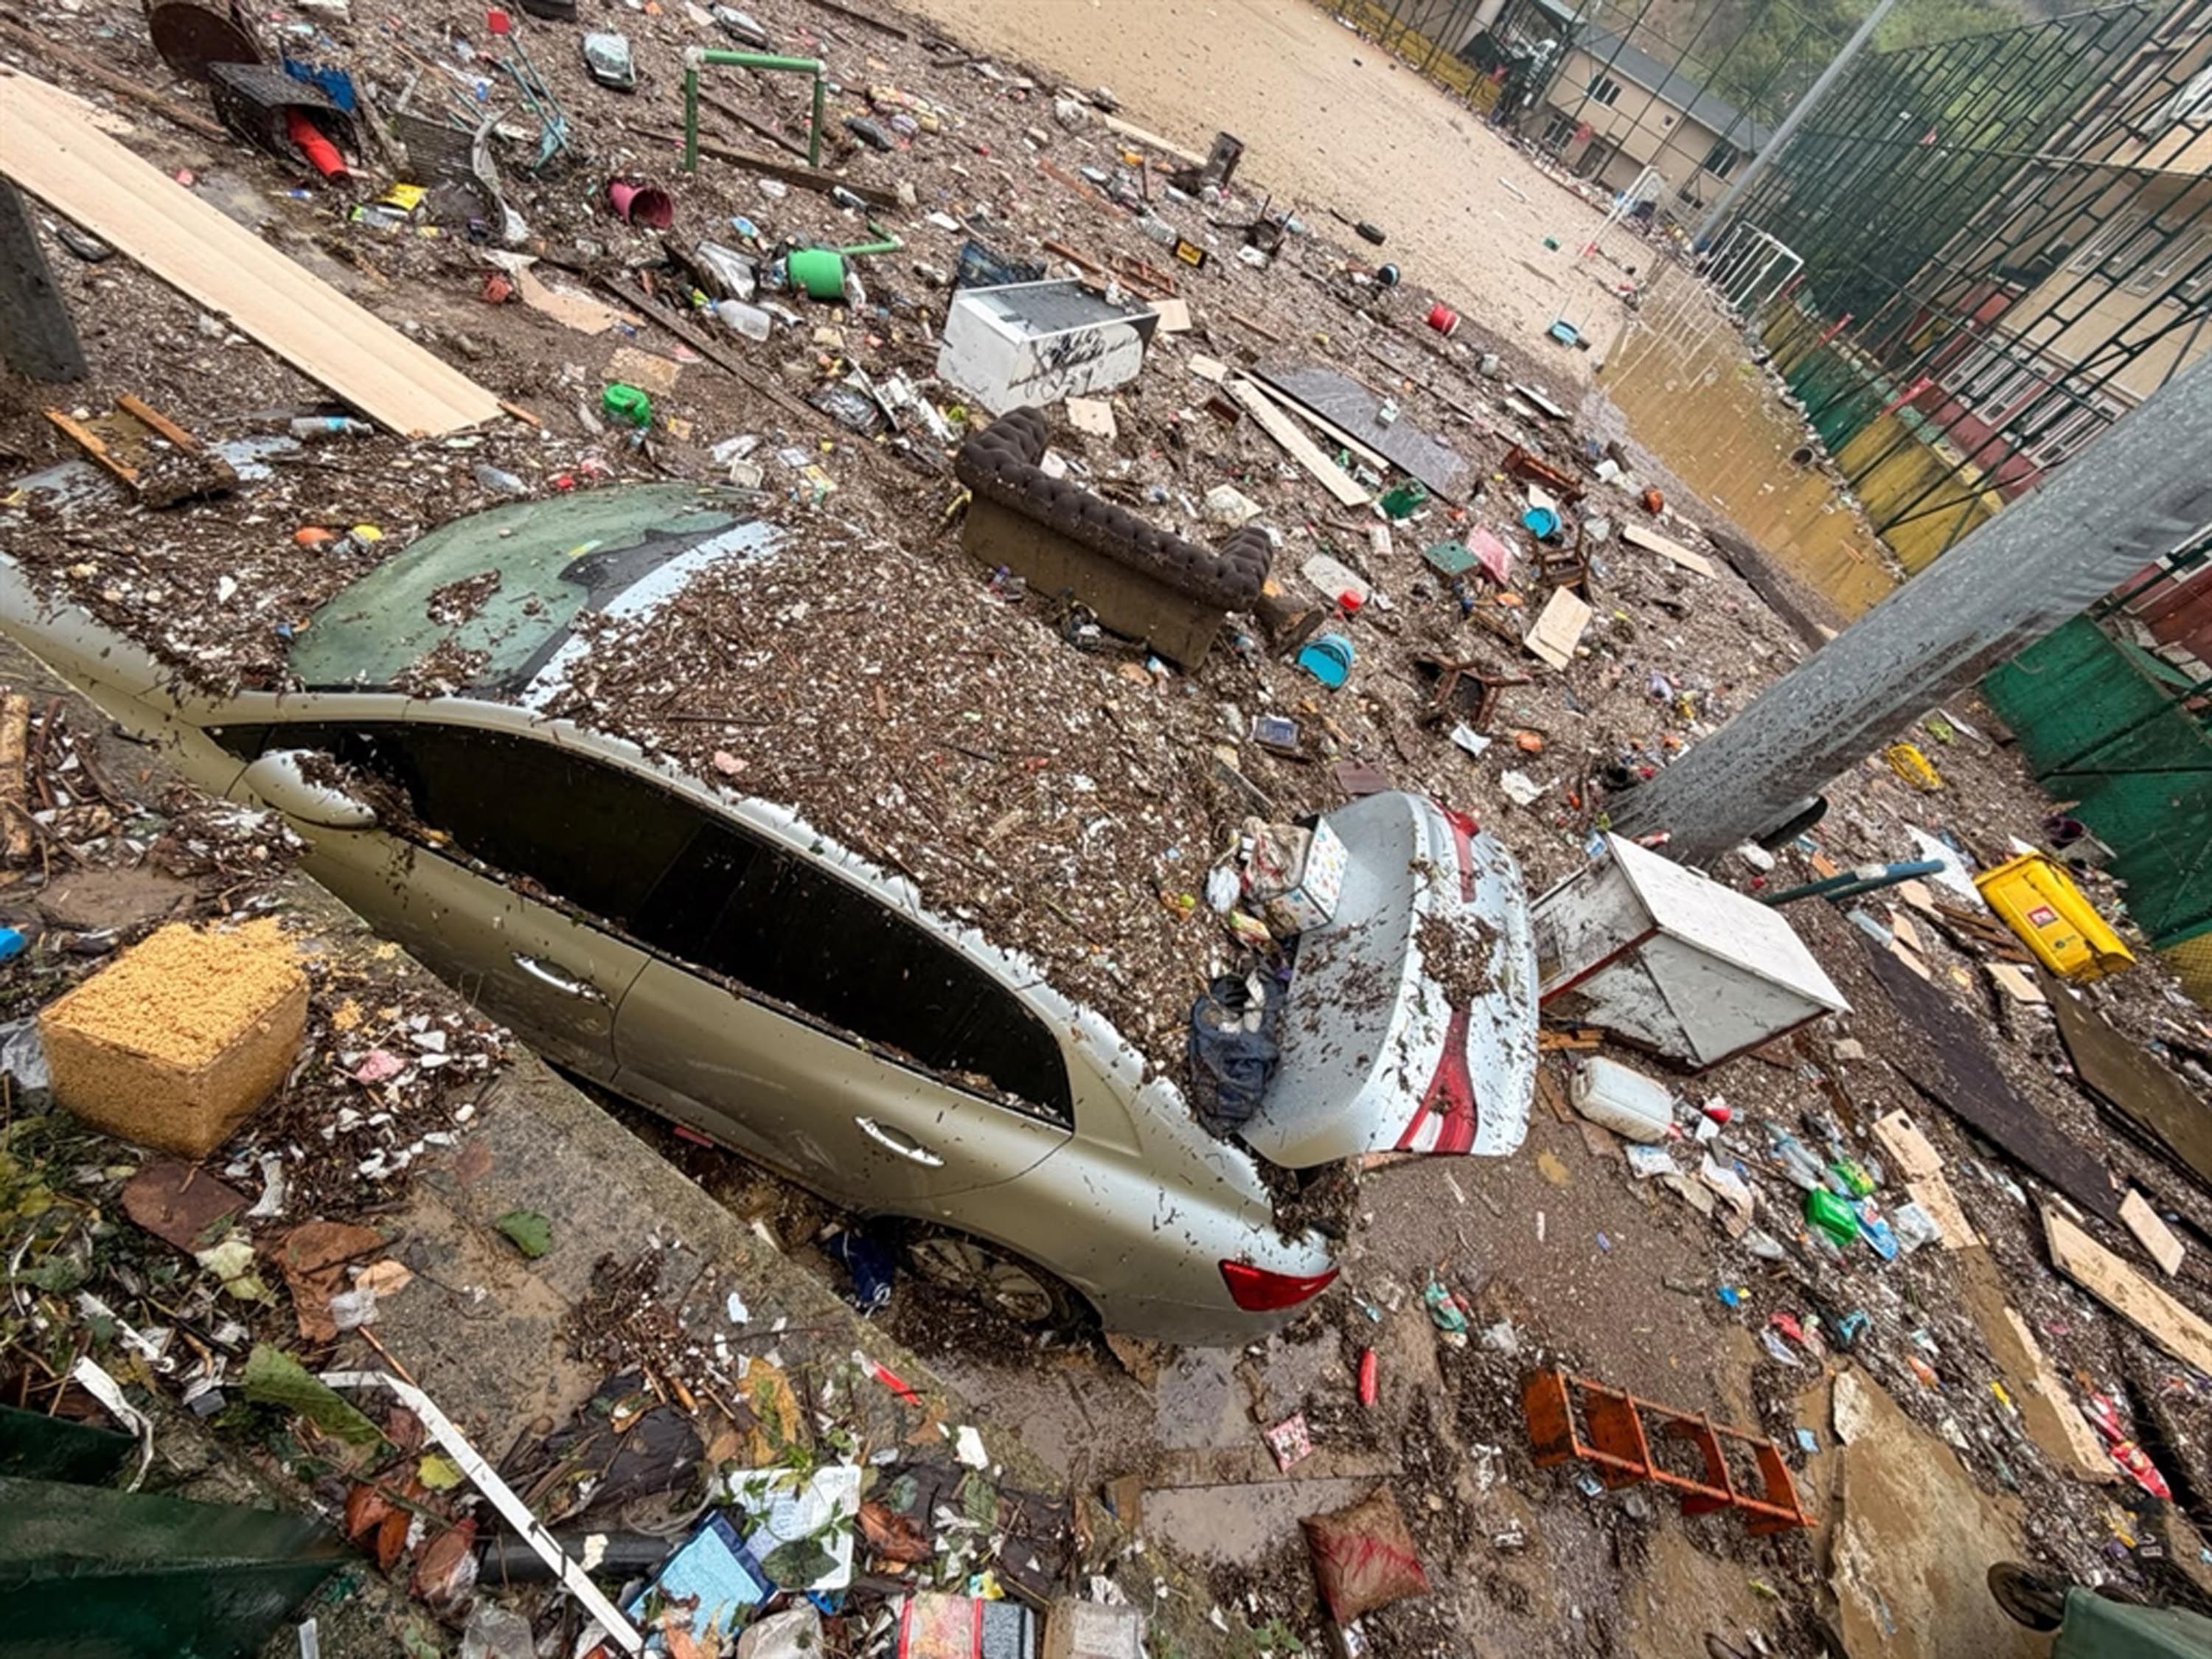
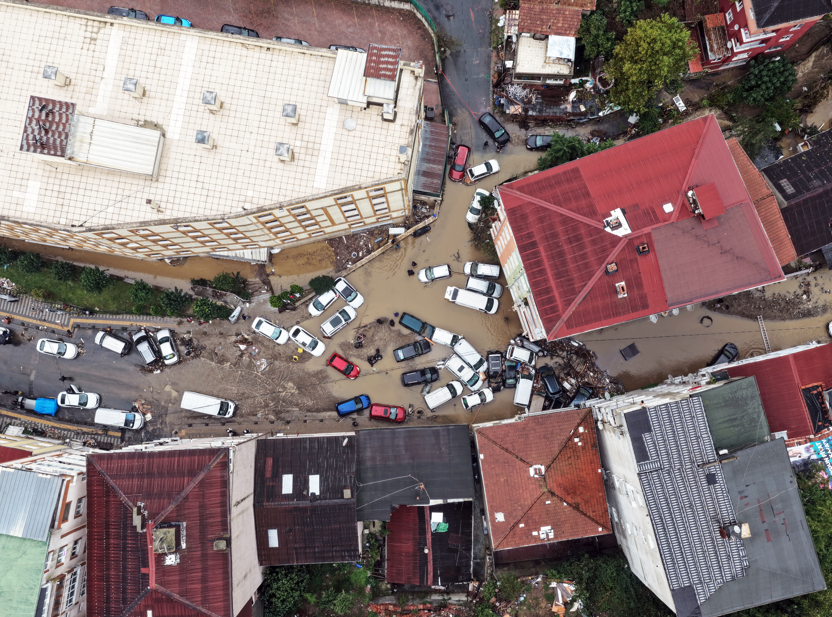
14 Ekim’de İstanbul’da etkisini artıran şiddetli sağanak, başta Sarıyer’in Ayazağa Mahallesi olmak üzere birçok noktada ciddi hasara yol açtı. Sel sularına kapılan araçlar sürüklenerek üst üste yığılırken evleri, iş yerlerini, otoparkları ve yolları su bastı. Beykoz, Esenyurt ve Sultangazi gibi ilçelerde de su baskınları yaşandı. İstanbul İtfaiyesi, yoğun yağış ve fırtına nedeniyle kent genelinde 2 bin 105 olaya müdahale edildiğini duyurdu.
Yağışın etkileri İstanbul’la sınırlı kalmazken Sakarya ve Kocaeli’de de hasar meydana geldi.
Afet sonrasında sigorta şirketlerinin yükümlülükleri, devletin sağlayabileceği yardımlar ve ihmali bulunan kamu kurumlarının hukuki sorumluluğu tartışılırken İstanbul Ticaret Odası Sigortacılık Meslek Komitesi Üyesi ve TOBB Delegesi Mithat Bekan, konuya ilişkin Elips Haber’e açıklamalarda bulundu.
Bekan, sel felaketinin ardından vatandaşların zararlarının tek bir kurum tarafından otomatik olarak karşılanmadığını belirterek üç ayrı güvence mekanizmasının birbirinden ayrılması gerektiğini ifade etti. Bunların sigorta şirketlerinin sözleşmeden doğan yükümlülükleri, devletin afet yardımları ve kamu kurumlarının hukuki sorumlulukları olduğunu kaydeden Bekan, vatandaşların öncelikle hasarlarını belgelemeleri ve ilgili kurumlara zarar tespit başvurusunda bulunmaları gerektiğini vurguladı.
Afet yardımı, sigorta tazminatı ve hukuki sorumluluk ayrı ayrı değerlendirilmeli
Sel nedeniyle meydana gelen maddi zararların karşılanmasında mevcut sigorta poliçeleri kapsamında sigorta şirketlerinden talep edilecek tazminatların, AFAD ve ilgili kamu kurumlarının mevzuat çerçevesinde sağlayabileceği afet yardımlarının ve ihmal ya da kusur tespit edilmesi halinde sorumlu kişi veya kurumlardan istenebilecek tazminatların ayrı değerlendirilmesi gerekiyor.
Bekan, vatandaşların hasarlarını ayrıntılı biçimde belgelemesinin ve ilgili kurumlara başvurmasının önemine dikkat çekti. Afet yardımı, sigorta tazminatı ve hukuki sorumluluk tazminatının birbirinden farklı hukuki dayanaklara sahip olduğunu belirten Bekan, bu üç mekanizmanın birbirine karıştırılmaması gerektiğini ifade etti.
DASK sel zararlarını karşılamıyor
Evi tamamen yıkılan ve zorunlu deprem sigortası dışında başka bir sigortası bulunmayan vatandaşların durumuna da değinen Bekan, DASK’ın kapsamına ilişkin önemli bir ayrıntıya işaret etti. Bekan sözlerini şöyle sürdürdü;
“DASK, zorunlu deprem sigortasıdır ve deprem kaynaklı hasarlara yöneliktir. Deprem dışında meydana gelen sel ve su baskınlarından kaynaklanan zararları karşılamaz. DASK’ın kapsamını genişleten Zorunlu Afet Sigortası (ZAS) ise henüz kanunlaşmadı. Evinin tamamını kaybeden ve yalnızca DASK poliçesi bulunan vatandaşların yeni konut veya maddi destek alıp alamayacağı, devletin afet yardımları ve ilgili mevzuat hükümleri çerçevesinde ayrıca değerlendirilmelidir.
Konut sigortasında teminat tutarı belirleyici
Sel nedeniyle oturulamaz hale gelen konutlarda sigorta şirketlerinin sorumluluğunun poliçenin kapsamına, sigorta bedeline ve hasarın niteliğine göre belirlendiğini kaydeden Bekan, eksik sigorta riskine karşı uyarıda bulundu.
Sözlerine konut ve eşya sigortalarının kapsamına ilişkin devam eden Bekan, şu ifadeleri kullandı;
“Sigorta şirketinin sorumluluğu, poliçenin kapsamına, sigorta bedeline ve hasarın niteliğine göre tespit edilen gerçek zarar tutarına göre belirlenir. Poliçede eksik sigorta bedeli olmaması gerekir. Örneğin evin yapım maliyeti 8 milyon lira, poliçede 5 milyon lira teminat varsa eksik sigorta hükümleri uygulanır. Konut sigortalarında sel ve su baskını teminatı varsa, poliçede belirtilen eşya teminatı limitlerine göre zararlar karşılanır. Bu arada vatandaşlarımız, kiracı olsalar bile, sadece eşya teminatlı konut sigortası yaptırabilirler.”
Sigorta yaptırırken yalnızca prime bakılmamalı
Vatandaşların DASK yaptırdıklarında evlerinin bütün doğal afetlere karşı koruma altında olduğunu düşünebildiğini belirten Bekan, sigorta aracılarının tüketicileri açık ve anlaşılır biçimde bilgilendirmesi gerektiğini söyledi. Bekan, sigorta poliçelerinin kapsamı ve vatandaşların dikkat etmesi gereken hususlara ilişkin sözlerine şöyle devam etti;
“Sigorta aracıları tüketiciyi açık ve anlaşılabilir şekilde bilgilendirmeli, vatandaşlar yetkili acenteleri tercih etmelidir. Kapsamlı bir konut veya iş yeri sigortasıyla pek çok risk tek poliçeyle teminat altına alınabilir.
Vatandaş, poliçenin kapsamını satın alırken öğrenmeli ve sigorta acentesine doğru bilgi vermelidir. Metrekare ve eşya bedeli eksik beyan edilmemeli, poliçeler her yıl güncellenerek teminat tutarları enflasyona göre düzenlenmelidir. Poliçe alırken yalnızca prim tutarına değil, teminatlara ve muafiyet koşullarına da bakılmalıdır. Sigorta şirketleri ve acenteler, karşılanan ve karşılanmayan hasarları yazılı olarak bildirmelidir. Ucuz poliçe her zaman doğru poliçe olmayabilir.”
Selde zarar gören araçlarda trafik sigortası yeterli değil
Bekan, sel nedeniyle araçlarda meydana gelen hasarların karşılanmasında sigorta poliçelerinin kapsamının belirleyici olduğunu vurgulayarak, kasko poliçelerinde sel ve su baskını teminatının kontrol edilmesi gerektiğini belirtti. Kamu kurumlarının ihmali veya altyapı eksikliği nedeniyle oluşan zararlar için ise gerekli koşulların sağlanması halinde hukuki yollara başvurularak tazminat talep edilebileceğini ifade etti
Tam hasar ve ağır hasar ayrımına dikkat
Sel sularına maruz kalan araçlarda motor ve elektronik sistemlerin zarar görmesi, araçların tam hasarlı veya ağır hasarlı olarak değerlendirilmesi konusunu gündeme getirdi. Bekan, 1 Temmuz 2025’te yürürlüğe giren düzenlemeyle tam hasar ve ağır hasar değerlendirmelerinde değişikliğe gidildiğini belirterek iki kavram arasındaki ayrıma dikkat çekti. Bir aracın tam hasarlı sayılması için onarım maliyetinin piyasa değerini aşması gerektiğini ifade eden Bekan, ağır hasar değerlendirmesinde ise yüzde 60 sınırının esas alındığını kaydetti.
Elektronik sistemlerde meydana gelen hasarların da değerlendirmede önemli olduğunu vurgulayan Bekan, onarım bedeli yüzde 60’ın altında kalsa bile yetkili sigorta eksperlerinin teknik inceleme sonucunda ağır hasar kararı verebileceğini belirtti. Bekan, aracın hasar durumunun ve ödenecek tazminatın ilgili mevzuat, eksper değerlendirmesi ve poliçe hükümleri doğrultusunda belirlenmesi gerektiğini ifade etti.
Altyapı eksikliği varsa kamu kurumlarının sorumluluğu doğabilir
Sel felaketinin etkilerinin yetersiz altyapı, tıkanmış yağmur suyu kanalları veya gerekli önlemlerin alınmaması nedeniyle ağırlaşması halinde belediyelerin ve ilgili kamu kurumlarının hukuki sorumluluğunun gündeme gelebileceğini belirten Bekan, bu tür durumlarda hizmet kusurunun ve zararla kusur arasındaki illiyet bağının ortaya konulması gerektiğini söyledi. Sözlerini kamu kurumlarının hukuki sorumluluğuna ilişkin sürdüren Bekan, şu ifadeleri kullandı;
“Sel felaketinin etkileri yetersiz altyapı, tıkanmış yağmur suyu kanalları veya gerekli önlemlerin alınmaması nedeniyle ağırlaşmışsa belediyelerin ve ilgili kamu kurumlarının hukuki sorumluluğu gündeme gelebilir. Bu tür durumlarda hizmet kusurunun ve zararla kusur arasındaki illiyet bağının ortaya konulması gerekir. Yağmur suyu kanallarının temizlenmemesi, drenaj altyapısının yetersizliği ve önceden bilinen risklere karşı gerekli önlemlerin alınmaması hukuki açıdan değerlendirilmelidir. Sigortası bulunmayan vatandaşlar da gerekli şartların oluşması halinde tazminat talep edebilir. Bir olayın doğal afet olarak değerlendirilmesi, kamu kurumlarının sorumluluğunu kendiliğinden ortadan kaldırmaz. Olağanüstü yağış doğal bir olaydır ancak bilinen risklere karşı gerekli altyapı bakımının yapılmaması kamu hizmeti kusuru oluşturabilir.”
Sigorta şirketi ödeme yapmazsa ne yapılmalı?
Sigorta şirketinin hasarın yalnızca bir bölümünü karşılaması veya ödeme talebini reddetmesi halinde vatandaşların izleyebileceği yollara da değinen Bekan, öncelikle sigorta şirketinden kararın gerekçesinin, hesaplama yönteminin ve uygulanan muafiyetlerle istisnaların yazılı olarak istenmesi gerektiğini belirtti.
Eksper raporuna itiraz edilebileceğini kaydeden Bekan, gerekli görülmesi halinde bağımsız teknik değerlendirme ve karşı ekspertiz raporu alınabileceğini ifade etti. Uyuşmazlığın devam etmesi durumunda Sigorta Tahkim Komisyonu’na başvurulabileceğini belirten Bekan, genel başvuru ve bekleme süresinin 15 gün olduğunu söyledi.
“Ucuz poliçe doğru poliçe olmayabilir”
Türkiye’de vatandaşların önemli bir bölümünün sigorta poliçesi satın alırken öncelikle prim tutarına odaklandığını belirten Bekan, poliçenin kapsamı, teminat limitleri ve muafiyet koşullarının daha fazla önem taşıdığını vurguladı. Bekan sözlerini şöyle sürdürdü;
“Sigorta şirketleri ve acenteler, hangi hasarların karşılanacağını ve hangi durumların kapsam dışında kalacağını tüketicilere ayrıntılı ve yazılı olarak bildirmelidir. Vatandaşlar da satın aldıkları poliçelerin koşullarını açıkça sorgulamalıdır. Poliçenin kapsamı afet yaşandıktan sonra değil, satın alma aşamasında öğrenilmelidir. Ucuz poliçe her zaman doğru poliçe anlamına gelmeyebilir.”
Vatandaşlara konut ve araç sigortası uyarısı
Bekan, ev sahipleri, kiracılar ve iş yeri sahiplerinin mevcut sigorta poliçelerini gözden geçirmeleri gerektiğini söyledi. Konutlarda DASK’ın yanı sıra konut sigortası yaptırılmasını öneren Bekan, sel, su baskını ve dolu gibi risklerin teminat kapsamında bulunmasına özen gösterilmesi gerektiğini kaydetti.
Araç sahiplerinin de kasko poliçelerinde sel ve su baskını teminatının bulunup bulunmadığını mutlaka kontrol etmeleri gerektiğini belirten Bekan, bodrum katlarda yaşayanların, otopark kullananların ve dere yataklarına yakın bölgelerde bulunan konut sahiplerinin fiziksel riskleri göz önünde bulundurması gerektiğini ifade etti.
Zorunlu afet sigortası çağrısı
Bekan, sel ve diğer doğal afetlere karşı daha kapsamlı bir sigorta sistemine ihtiyaç olduğunu belirterek, DASK’ın kapsamını genişleten Zorunlu Afet Sigortası’nın (ZAS) bir an önce yasalaşması ve sel baskınları ile orman yangınlarının da güvence altına alınması çağrısında bulundu. Zorunlu ve özel sigortaların daha erişilebilir hale getirilmesi gerektiğini vurgulayan Bekan, afetler sonrasında vatandaşların birikimlerini kaybetmelerinin önüne geçilebilmesi için bilinçli tüketiciler, profesyonel acenteler, güçlü sigorta şirketleri ve etkin devlet denetiminin önemli olduğunu ifade etti.